46% dorosłych Polaków zrezygnowało z zakupu, bo nie mogło zapłacić tak, jak chciało (badanie Maison & Partners dla Fundacji Polska Bezgotówkowa, listopad 2025, N=1090). To nie znaczy, że sklep potrzebuje 30 przycisków w checkoucie. Potrzebuje właściwych metod, w dobrej kolejności – i liczb, które pokażą, czy porzucenia w ogóle biorą się z płatności.
TL;DR W polskim sklepie domyślnie włącz BLIK, szybkie przelewy i karty – to podstawa, bez której część klientów odpada na ostatnim kroku. Google Pay i Apple Pay dodaj, gdy większość ruchu jest mobilna, a płatności odroczone – gdy koszyki są wyższe niż przeciętne (średnia płatność BLIK Płacę Później to 250 zł wobec 160 zł dla zwykłego BLIK-a online, BLIK, I kw. 2026). Zanim cokolwiek dodasz, zmierz porzucenia na etapie płatności i skuteczność bramki per metoda. W Paymentic wszystkie te metody działają w jednej umowie i jednej integracji, z prowizją od 0,9% i bez abonamentu.
Jakie metody płatności dodać do sklepu, żeby klienci nie porzucali koszyka?
W Polsce zacznij od trzech: BLIK, szybkie przelewy i karty. Potem dokładaj metody zależne od profilu sklepu – portfele przy ruchu mobilnym, płatności odroczone przy wyższych koszykach, PayPal przy sprzedaży za granicę. Kolejność ma znaczenie, bo każda metoda kosztuje miejsce w checkoucie i uwagę klienta.
| Priorytet | Metoda | Dla kogo | Kiedy dodać |
|---|---|---|---|
| 1 – zawsze | BLIK | Praktycznie każdy klient z polskim kontem | Od pierwszego dnia |
| 1 – zawsze | Szybkie przelewy | Klienci, którzy płacą z bankowości, wyższe kwoty | Od pierwszego dnia |
| 1 – zawsze | Karty | Klienci bez BLIK-a, zagranica, firmy | Od pierwszego dnia |
| 2 – zależnie od ruchu | Google Pay, Apple Pay | Kupujący na telefonie | Gdy ruch mobilny przeważa |
| 2 – zależnie od koszyka | Płatności odroczone (BNPL) | Droższe produkty, moda, elektronika | Gdy średni koszyk jest wyraźnie wyższy niż 150–200 zł |
| 3 – sytuacyjnie | PayPal | Klienci z zagranicy | Gdy sprzedajesz poza Polskę |
| 3 – sytuacyjnie | paysafecard, Direct Billing | Gaming, produkty cyfrowe | Gdy klient często jest niepełnoletni lub anonimowy |
| 3 – sytuacyjnie | Pobranie | Nowy sklep, starsi klienci | Poza bramką – przez kuriera |
Próg 150–200 zł przy BNPL to nasz szacunek oparty na średnich z danych BLIK, nie reguła. Jeśli Twój średni koszyk to 60 zł, płatności odroczone raczej nie zmienią wyniku.
Ile koszyków porzuca się przez płatność, a ile z innych powodów?
Mniej, niż się zwykle zakłada. Średni wskaźnik porzuceń koszyka to 70,22% (średnia z 50 badań, Baymard Institute, aktualizacja wrzesień 2025), ale dużą część stanowią osoby, które tylko przeglądają. Gdy Baymard odfiltrował tę grupę, rozkład powodów wśród kupujących w USA wyglądał tak:
| Powód porzucenia | Odsetek | Czy to problem płatności? |
|---|---|---|
| Zbyt wysokie dodatkowe koszty (dostawa, opłaty) | 40% | Nie |
| Zbyt wolna dostawa | 20% | Nie |
| Brak zaufania do podania danych karty | 19% | Tak |
| Wymuszone zakładanie konta | 18% | Nie |
| Za długi lub skomplikowany checkout | 17% | Częściowo |
| Odrzucona karta | 10% | Tak |
| Za mało metod płatności | 9% | Tak |
Wniosek jest mniej oczywisty, niż sugerują listy „10 metod płatności, które musisz mieć”. Brak metody wskazało 9% kupujących, ale dwa kolejne powody związane z płatnością – brak zaufania do podania danych karty i odrzucona karta – dotyczą 19% i 10% z nich. W Polsce, gdzie klienci mają bardzo wyraźną ulubioną metodę (BLIK), problem jest zapewne większy – 46% osób przynajmniej raz zrezygnowało z zakupu przez brak preferowanej metody. Dane z USA i Polski nie są wprost porównywalne (inne pytanie i inna próba), ale kierunek jest ten sam: płatność to jeden z kilku powodów porzuceń i da się go zmierzyć osobno.
Jak zmierzyć porzucenia na etapie płatności w swoim sklepie?
Policz dwie rzeczy: ilu klientów odpada między wyborem metody a zapłatą (dane z analityki) i ile rozpoczętych płatności kończy się sukcesem (dane z bramki). Pierwsza liczba mówi, czy problemem jest checkout, druga – czy sama płatność.
| Wskaźnik | Jak liczyć | Skąd dane |
|---|---|---|
| Porzucenia na etapie płatności | 1 – (zakupy ÷ wejścia w krok płatności) | GA4: zdarzenia add_payment_info i purchase |
| Skuteczność płatności | transakcje PAID ÷ wszystkie rozpoczęte transakcje |
Panel operatora, raport transakcji |
| Skuteczność per metoda | To samo, osobno dla BLIK-a, kart i przelewów | Panel operatora, wykresy dla metody i okresu |
| Płatności porzucone | transakcje EXPIRED ÷ wszystkie rozpoczęte |
Panel operatora |
| Płatności odrzucone | transakcje FAILED ÷ wszystkie rozpoczęte |
Panel operatora |
Statusy PAID, FAILED, EXPIRED i CANCELED to statusy końcowe transakcji w Paymentic (dokumentacja statusów) – u innych operatorów nazywają się podobnie. W panelu Paymentic skuteczność każdej metody w wybranym okresie widać na wykresach, więc nie musisz liczyć jej ręcznie. Zdarzenie add_payment_info wysyła tylko część integracji GA4 ze sklepem, więc sprawdź, czy w ogóle trafia do raportów, zanim zaczniesz z niego liczyć.
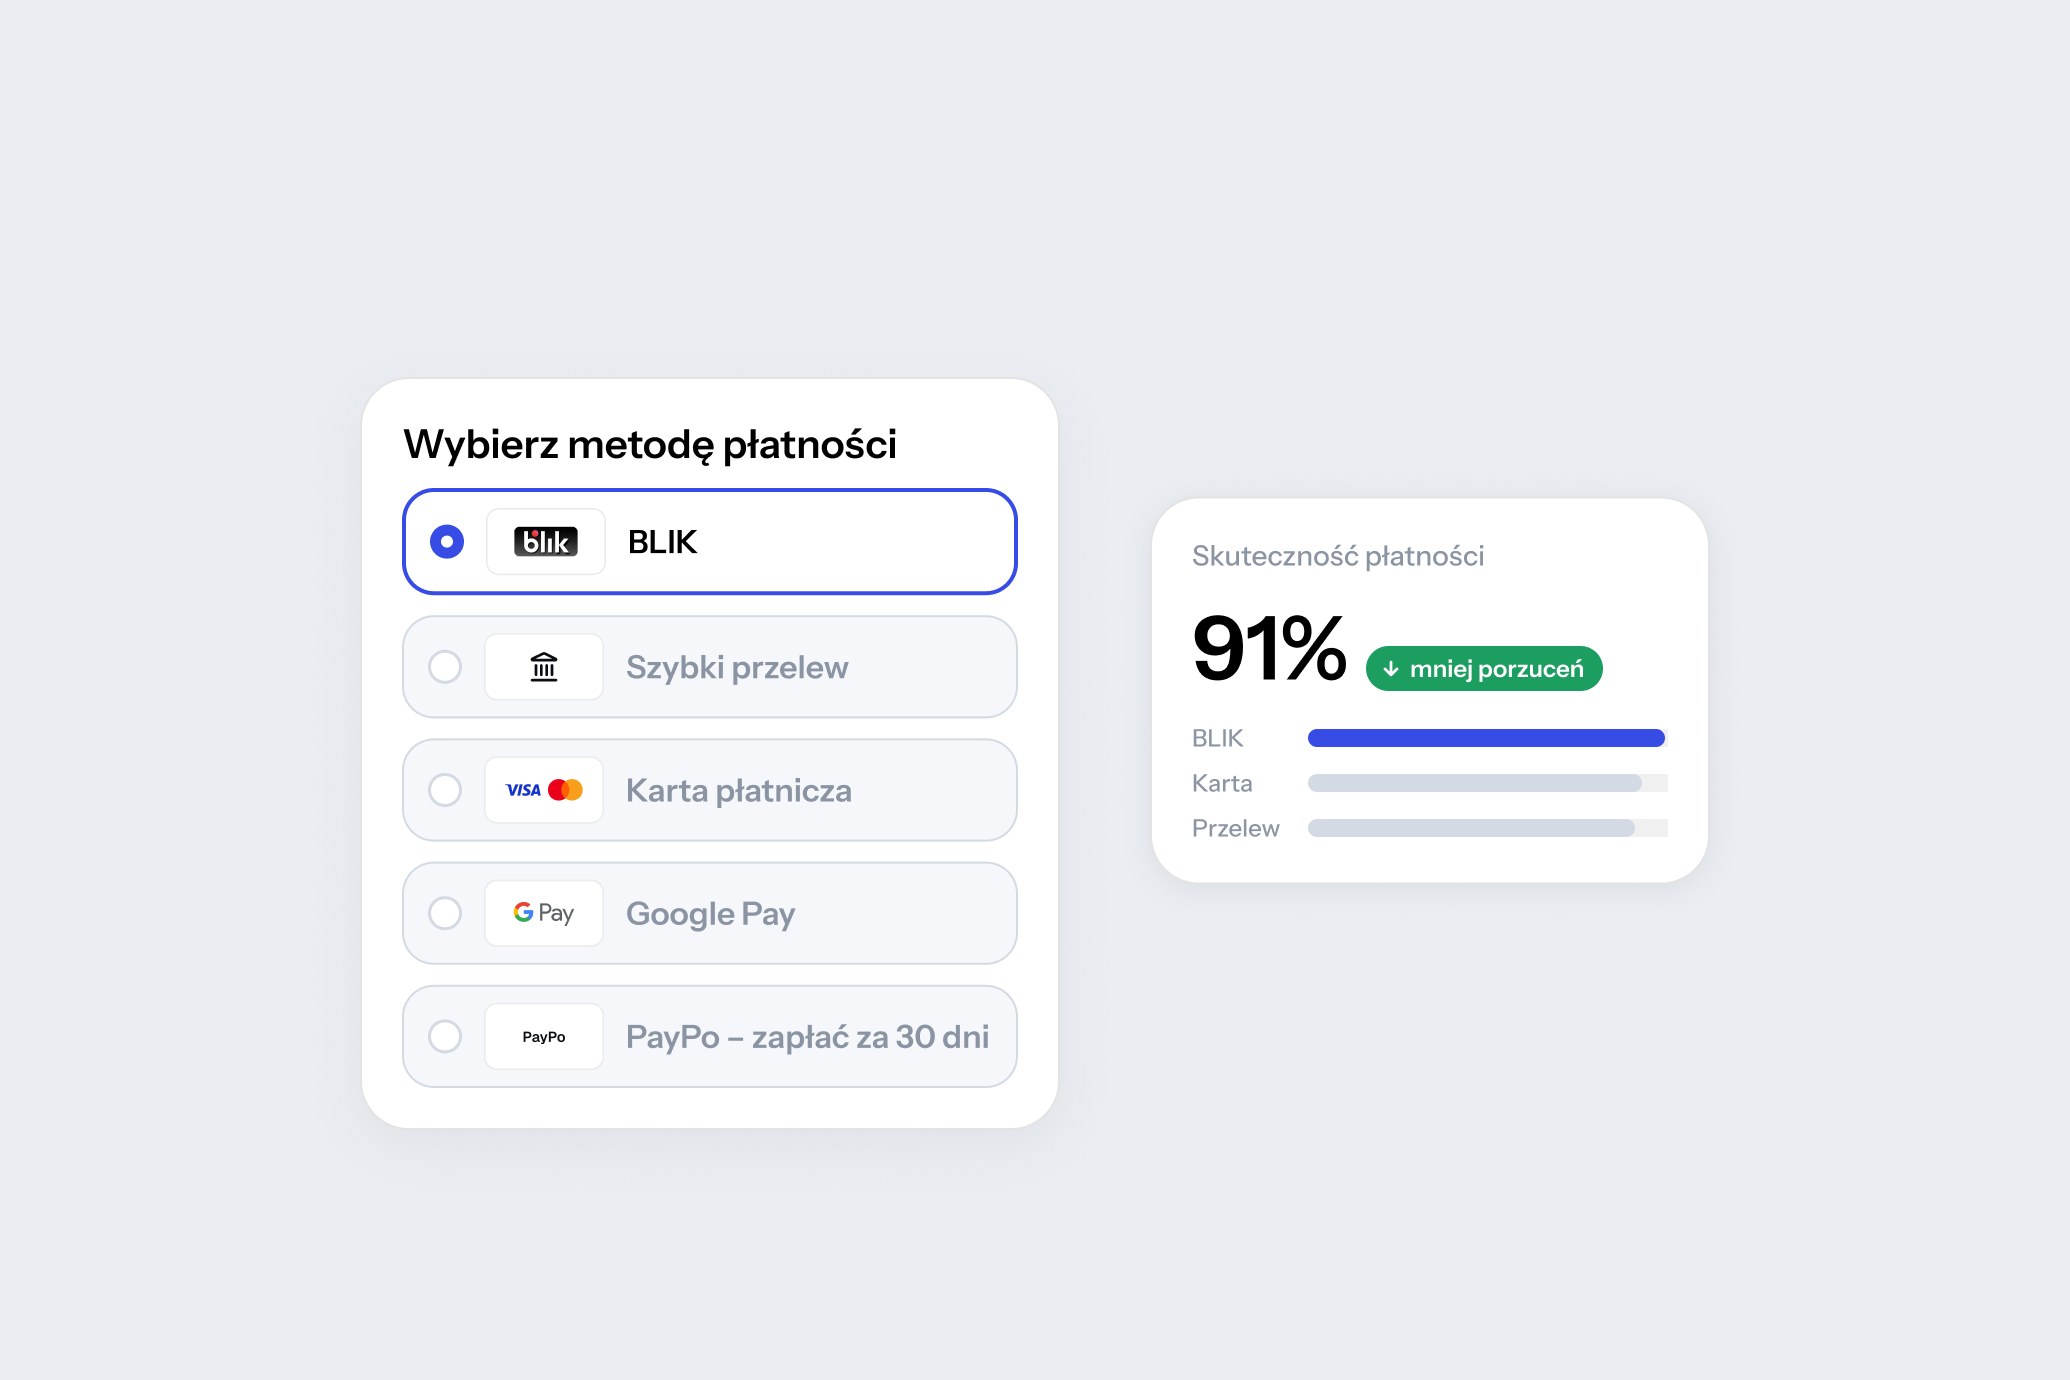
Przykład (liczby poglądowe): sklep ma 1000 wejść w krok płatności i 820 zamówień. Porzucenia na tym etapie to 18%. W panelu operatora widać 900 rozpoczętych transakcji, z czego 820 PAID, 55 EXPIRED i 25 FAILED – skuteczność płatności to 91%. Te 100 klientów, którzy w ogóle nie rozpoczęli płatności, to sygnał, że brakuje im metody albo zaufania. Te 80, którym płatność się nie udała, to temat dla operatora i dla mechanizmu ponowienia płatności.
Od których metod zacząć w polskim sklepie?
Od BLIK-a, szybkich przelewów i kart – te trzy pokrywają zdecydowaną większość polskich klientów.
BLIK
W pierwszej połowie 2026 roku użytkownicy wykonali 1,6 mld transakcji BLIK-iem, z czego 766,7 mln (48,5%) w internecie. Warto od razu wybrać wariant Level 0, w którym klient wpisuje kod w checkoucie bez przekierowania – szacunkowo 3 kroki zamiast 5 i ok. 15 sekund zamiast 45. Opisaliśmy to w artykule o BLIK-u na stronie.
Szybkie przelewy
Przelew z wyborem banku zostaje ważny przy wyższych kwotach i u klientów, którzy wolą zapłacić prosto z bankowości (albo mają niski limit BLIK). Przelew tradycyjny, z numerem konta w mailu, trzymaj tylko jako ostatnią opcję – wydłuża realizację zamówienia, a część klientów przepisuje numer konta z błędem (tak, wciąż ktoś to robi ręcznie).
Karty
Karty to podstawa dla klientów z zagranicy, firm i osób, które nie używają BLIK-a. Przy kartach liczy się nie tylko sama obecność metody, ale też to, jak często płatność się udaje – 10% porzuceń w danych Baymarda to właśnie odrzucone karty.
Kiedy dodać portfele, płatności odroczone i pozostałe metody?
Wtedy, gdy dane z Twojego sklepu na to wskazują: ruch mobilny, wartość koszyka albo kraj klienta.
Google Pay i Apple Pay
Portfele skracają płatność na telefonie do potwierdzenia biometrią, bez przepisywania numeru karty. Dodaj je, gdy w GA4 widzisz, że większość sesji z wejściem w checkout pochodzi z urządzeń mobilnych.
Płatności odroczone
PayPo, Twisto i BLIK Płacę Później pozwalają zapłacić po otrzymaniu towaru, a Twisto daje też możliwość rozłożenia płatności na raty – to opcja dla droższych produktów. W I kwartale 2026 średnia płatność BLIK Płacę Później wyniosła 250 zł, a średni wydatek BLIK-iem online – 160 zł (BLIK, I kw. 2026). To 56% więcej, co dobrze pokazuje, gdzie BNPL ma sens: przy droższych koszykach. W standardowym modelu ryzyko niespłacenia bierze na siebie dostawca BNPL, nie sklep. Jedno ograniczenie: BLIK Płacę Później nie działa w modelu Level 0 i wymaga przekierowania.
PayPal, paysafecard i pobranie
PayPal przydaje się przy sprzedaży za granicę. Paysafecard i Direct Billing to metody dla gamingu i produktów cyfrowych – w Paymentic paysafecard ma osobną stawkę 13%, typową dla prepaidów. Pobranie wciąż ma swoich zwolenników, ale obsługuje je firma kurierska, nie operator płatności – Paymentic go nie oferuje. Przy pobraniu licz się z kosztami nieodebranych paczek.
Ile metod płatności powinien mieć checkout?
Tyle, żeby każdy klient znalazł swoją, i nie więcej. Z naszego doświadczenia 4–6 widocznych opcji wystarcza większości sklepów, a pozostałe można zgrupować (np. banki w jednym kafelku „Szybki przelew”). Checkout działa jak karta w restauracji: osiem dań, które kuchnia robi dobrze, sprzedaje lepiej niż czterdzieści, z których gość musi wybierać przez kwadrans.
Kolejność też ma znaczenie. BLIK na górze, potem przelewy i karty, portfele widoczne na telefonie, płatności odroczone z krótką informacją „zapłać za 30 dni”. Metody, z których korzysta poniżej 1% klientów, możesz schować albo wyłączyć – zwykle niczego nie stracisz.
Jak wybrać operatora i wdrożyć nowe metody płatności?
Wybierz jednego operatora, który ma wszystkie metody z priorytetu 1 i 2 w jednej umowie – wtedy dodanie kolejnej metody to przełącznik w panelu, a nie nowa integracja. Szerzej o różnicy między jednym a wieloma operatorami pisaliśmy w artykule o tym, jaki system płatności ogranicza porzucenia koszyka.
Checklista przed wyborem operatora:
- BLIK (najlepiej Level 0), przelewy, karty, Google Pay, Apple Pay i BNPL w jednej umowie,
- jawna prowizja od transakcji, bez abonamentu i opłat stałych,
- gotowa wtyczka do Twojej platformy albo dokumentacja API z sandboxem,
- czas aktywacji konta podany wprost (dni, nie „szybko”),
- wpis do rejestru KNF i ochrona środków sprzedawcy,
- mechanizm ponowienia płatności po odrzuceniu,
- raport albo wykresy skuteczności płatności z podziałem na metody.
Paymentic spełnia te punkty: BLIK (także Level 0), szybkie przelewy, karty, Google Pay, Apple Pay, PayPal, PayPo, Twisto i BLIK Płacę Później w jednej umowie, prowizja od 0,9% (paysafecard 13%), bez abonamentu, opłat stałych i opłaty aktywacyjnej. Skuteczność każdej metody sprawdzisz na wykresach w panelu. Rejestracja trwa kilka minut, aktywacja zazwyczaj do 24 h (1 dzień roboczy), a Paymentic działa pod nadzorem KNF jako Mała Instytucja Płatnicza wpisana do rejestru usług płatniczych. Po odrzuconej płatności system ratowania transakcji proponuje klientowi inną metodę – to bezpośrednia odpowiedź na te 10% porzuceń z odrzuconą kartą. Wtyczki są dostępne dla WooCommerce, PrestaShop i Shoper (dla Shopify wtyczki nie ma – tam zostaje API).
Checklista uruchomienia i testów:
- metody włączone i ułożone w ustalonej kolejności,
- płatność udana, odrzucona i porzucona sprawdzona w trybie testowym,
- statusy zamówień zmieniają się automatycznie (webhook działa),
- zwrot pełny i częściowy przetestowany,
- cały proces przetestowany na telefonie, z prawdziwą aplikacją banku,
- zdarzenia
add_payment_infoipurchasewidoczne w GA4.
Na co uważać – błędy, które zwiększają porzucenia mimo dobrych metod
- Brak ponowienia płatności – klient, któremu BLIK wygasł, ląduje na stronie błędu zamiast z powrotem przy wyborze metody.
- Koszty ujawnione dopiero w ostatnim kroku – dopłata za metodę płatności albo wysyłkę pokazana po wpisaniu danych to najprostsza droga do 40% porzuceń z tabeli Baymarda.
- Checkout nietestowany na telefonie – pole kodu BLIK, które chowa się pod klawiaturą, kosztuje więcej niż brak jednej metody.
- Wymuszone konto przed płatnością – 18% kupujących rezygnuje z tego powodu, a zakupy jako gość nie wymagają zmian u operatora.
Metody płatności w sklepie internetowym – najczęściej zadawane pytania (FAQ)
Ile metod płatności powinien oferować sklep internetowy?
W Polsce minimum to BLIK, szybkie przelewy i karty. Większości sklepów wystarcza 4–6 widocznych opcji, a banki do szybkich przelewów warto zgrupować w jednym kafelku. Kolejne metody dodawaj na podstawie danych o ruchu mobilnym, wartości koszyka i krajach klientów.
Czy BLIK jest niezbędny w polskim sklepie?
Praktycznie tak. W pierwszej połowie 2026 roku w internecie wykonano 766,7 mln transakcji BLIK, a 21,6 mln osób aktywnie z niego korzystało (BLIK, H1 2026). Najlepiej wdrożyć wariant Level 0, w którym kod wpisuje się bezpośrednio w checkoucie.
Ile kosztuje wdrożenie płatności online w małym sklepie?
Przy gotowej wtyczce koszt wdrożenia to głównie czas – zwykle 1–2 godziny razem z testami. Koszt bieżący zależy od operatora: w Paymentic to prowizja od 0,9% od transakcji, bez abonamentu, opłat stałych i opłaty aktywacyjnej. Przy 20 000 zł miesięcznego obrotu daje to 180 zł prowizji netto przy stawce 0,9%.
Jak szybko można uruchomić nowe metody płatności?
Jeśli masz już konto u operatora z wieloma metodami, nową metodę włączasz w panelu lub we wtyczce w kilka minut. Przy nowym koncie dochodzi rejestracja i weryfikacja – w Paymentic aktywacja trwa zazwyczaj do 24 h (1 dzień roboczy).
Czy płatności odroczone zwiększają ryzyko nieudanych transakcji?
Dla sklepu – nie w sensie finansowym, bo ryzyko niespłacenia przejmuje dostawca BNPL, a sklep dostaje pieniądze jak przy zwykłej płatności. Część wniosków może zostać odrzucona przy ocenie klienta, dlatego BNPL powinny działać obok innych metod, a nie zamiast nich.
Czy lepiej mieć jednego operatora płatności, czy kilku?
Jeden operator z kompletem metod to jedna umowa, jedna integracja, jeden raport skuteczności i jedna weryfikacja KYC. Kilku operatorów ma sens głównie przy bardzo dużym wolumenie, gdy sklep negocjuje stawki osobno na każdą metodę. Dla małego i średniego sklepu jeden operator zwykle wystarcza.
Trzy kroki na najbliższy tydzień
- Zmierz porzucenia na etapie płatności (GA4) i skuteczność płatności per metoda (panel operatora).
- Sprawdź, czy masz BLIK, szybkie przelewy i karty, a potem zdecyduj o portfelach i BNPL na podstawie ruchu mobilnego i średniego koszyka.
- Przetestuj cały checkout na telefonie – od wyboru metody po maila z potwierdzeniem.
Jeśli brakuje Ci którejś z metod, wszystkie z tej listy uruchomisz w jednej integracji po rejestracji w Paymentic.