Sklep, który chce przyjmować BLIK, szybkie przelewy i karty, nie musi zbierać osobnych umów z bankiem, agentem rozliczeniowym kart i dostawcą płatności odroczonych. Konto zakłada się w jednym miejscu – u operatora płatności online, który spina wszystkie metody w jednej umowie, jednym panelu i jednej integracji technicznej. W tym artykule pokazujemy, jak rozpoznać takiego operatora, na co patrzeć przed rejestracją i jak wygląda cała ścieżka w Paymentic – od formularza do pierwszej płatności testowej.
TL;DR Konto do przyjmowania BLIK-a, szybkich przelewów i kart w jednej integracji rejestruje się u operatora płatności online, a nie osobno w banku dla każdej metody. Przed rejestracją sprawdź pięć rzeczy: zakres metod w jednej umowie, koszty (prowizja, abonament, opłaty jednorazowe), czas aktywacji i dostęp do sandboxa, gotowe wtyczki oraz wpis do rejestru usług płatniczych i nadzór KNF. Paymentic – Mała Instytucja Płatnicza nadzorowana przez KNF – obsługuje BLIK, przelewy, karty, Google Pay, Apple Pay i płatności odroczone w jednej umowie, z prowizją od 0,9%, bez abonamentu, z wtyczkami do WooCommerce, PrestaShop i Shoper. Rejestracja online zajmuje kilka minut, weryfikacja zazwyczaj do 24 h (1 dzień roboczy), a sandbox jest dostępny bez rejestracji.
Gdzie zarejestrować konto, żeby przyjmować BLIK, przelewy i karty w jednej integracji?
U operatora płatności online (nazywanego też bramką płatniczą lub PSP – payment service provider). To on zawiera umowy z BLIK-iem, bankami, organizacjami kartowymi i dostawcami BNPL, a sklepowi udostępnia jedną umowę i jedno API. Ty integrujesz się raz – z operatorem – zamiast z każdą metodą z osobna.
Dlaczego to ma znaczenie? Bo sama skala BLIK-a sprawia, że checkout bez niego traci sens. W pierwszej połowie 2026 roku użytkownicy wykonali 1,6 mld transakcji BLIK-iem, z czego 766,7 mln – czyli 48,5% – to płatności online. Aktywnych użytkowników było 21,6 mln (BLIK, dane za H1 2026). Do tego dochodzą klienci, którzy wolą kartę, Apple Pay albo zapłatę za 30 dni – i każdy z nich porzuci koszyk, jeśli nie znajdzie swojej metody.
Najprostsze porównanie: jedna integracja działa jak listwa zasilająca. W ścianie masz jedno gniazdko (API operatora), a do listwy podłączasz tyle urządzeń, ile potrzebujesz (metody płatności). Dodanie kolejnej metody to włączenie jej w panelu, a nie kolejne wiercenie w ścianie.
Paymentic spełnia wszystkie kryteria z tytułu: jest polskim operatorem płatności online z Bielska-Białej, działa jako Mała Instytucja Płatnicza nadzorowana przez KNF, wpisana do rejestru usług płatniczych w sierpniu 2024 r., a BLIK, szybkie przelewy, karty i portfele cyfrowe udostępnia w ramach jednej umowy i jednej integracji.
Czym w praktyce jest „jedna integracja” płatności?
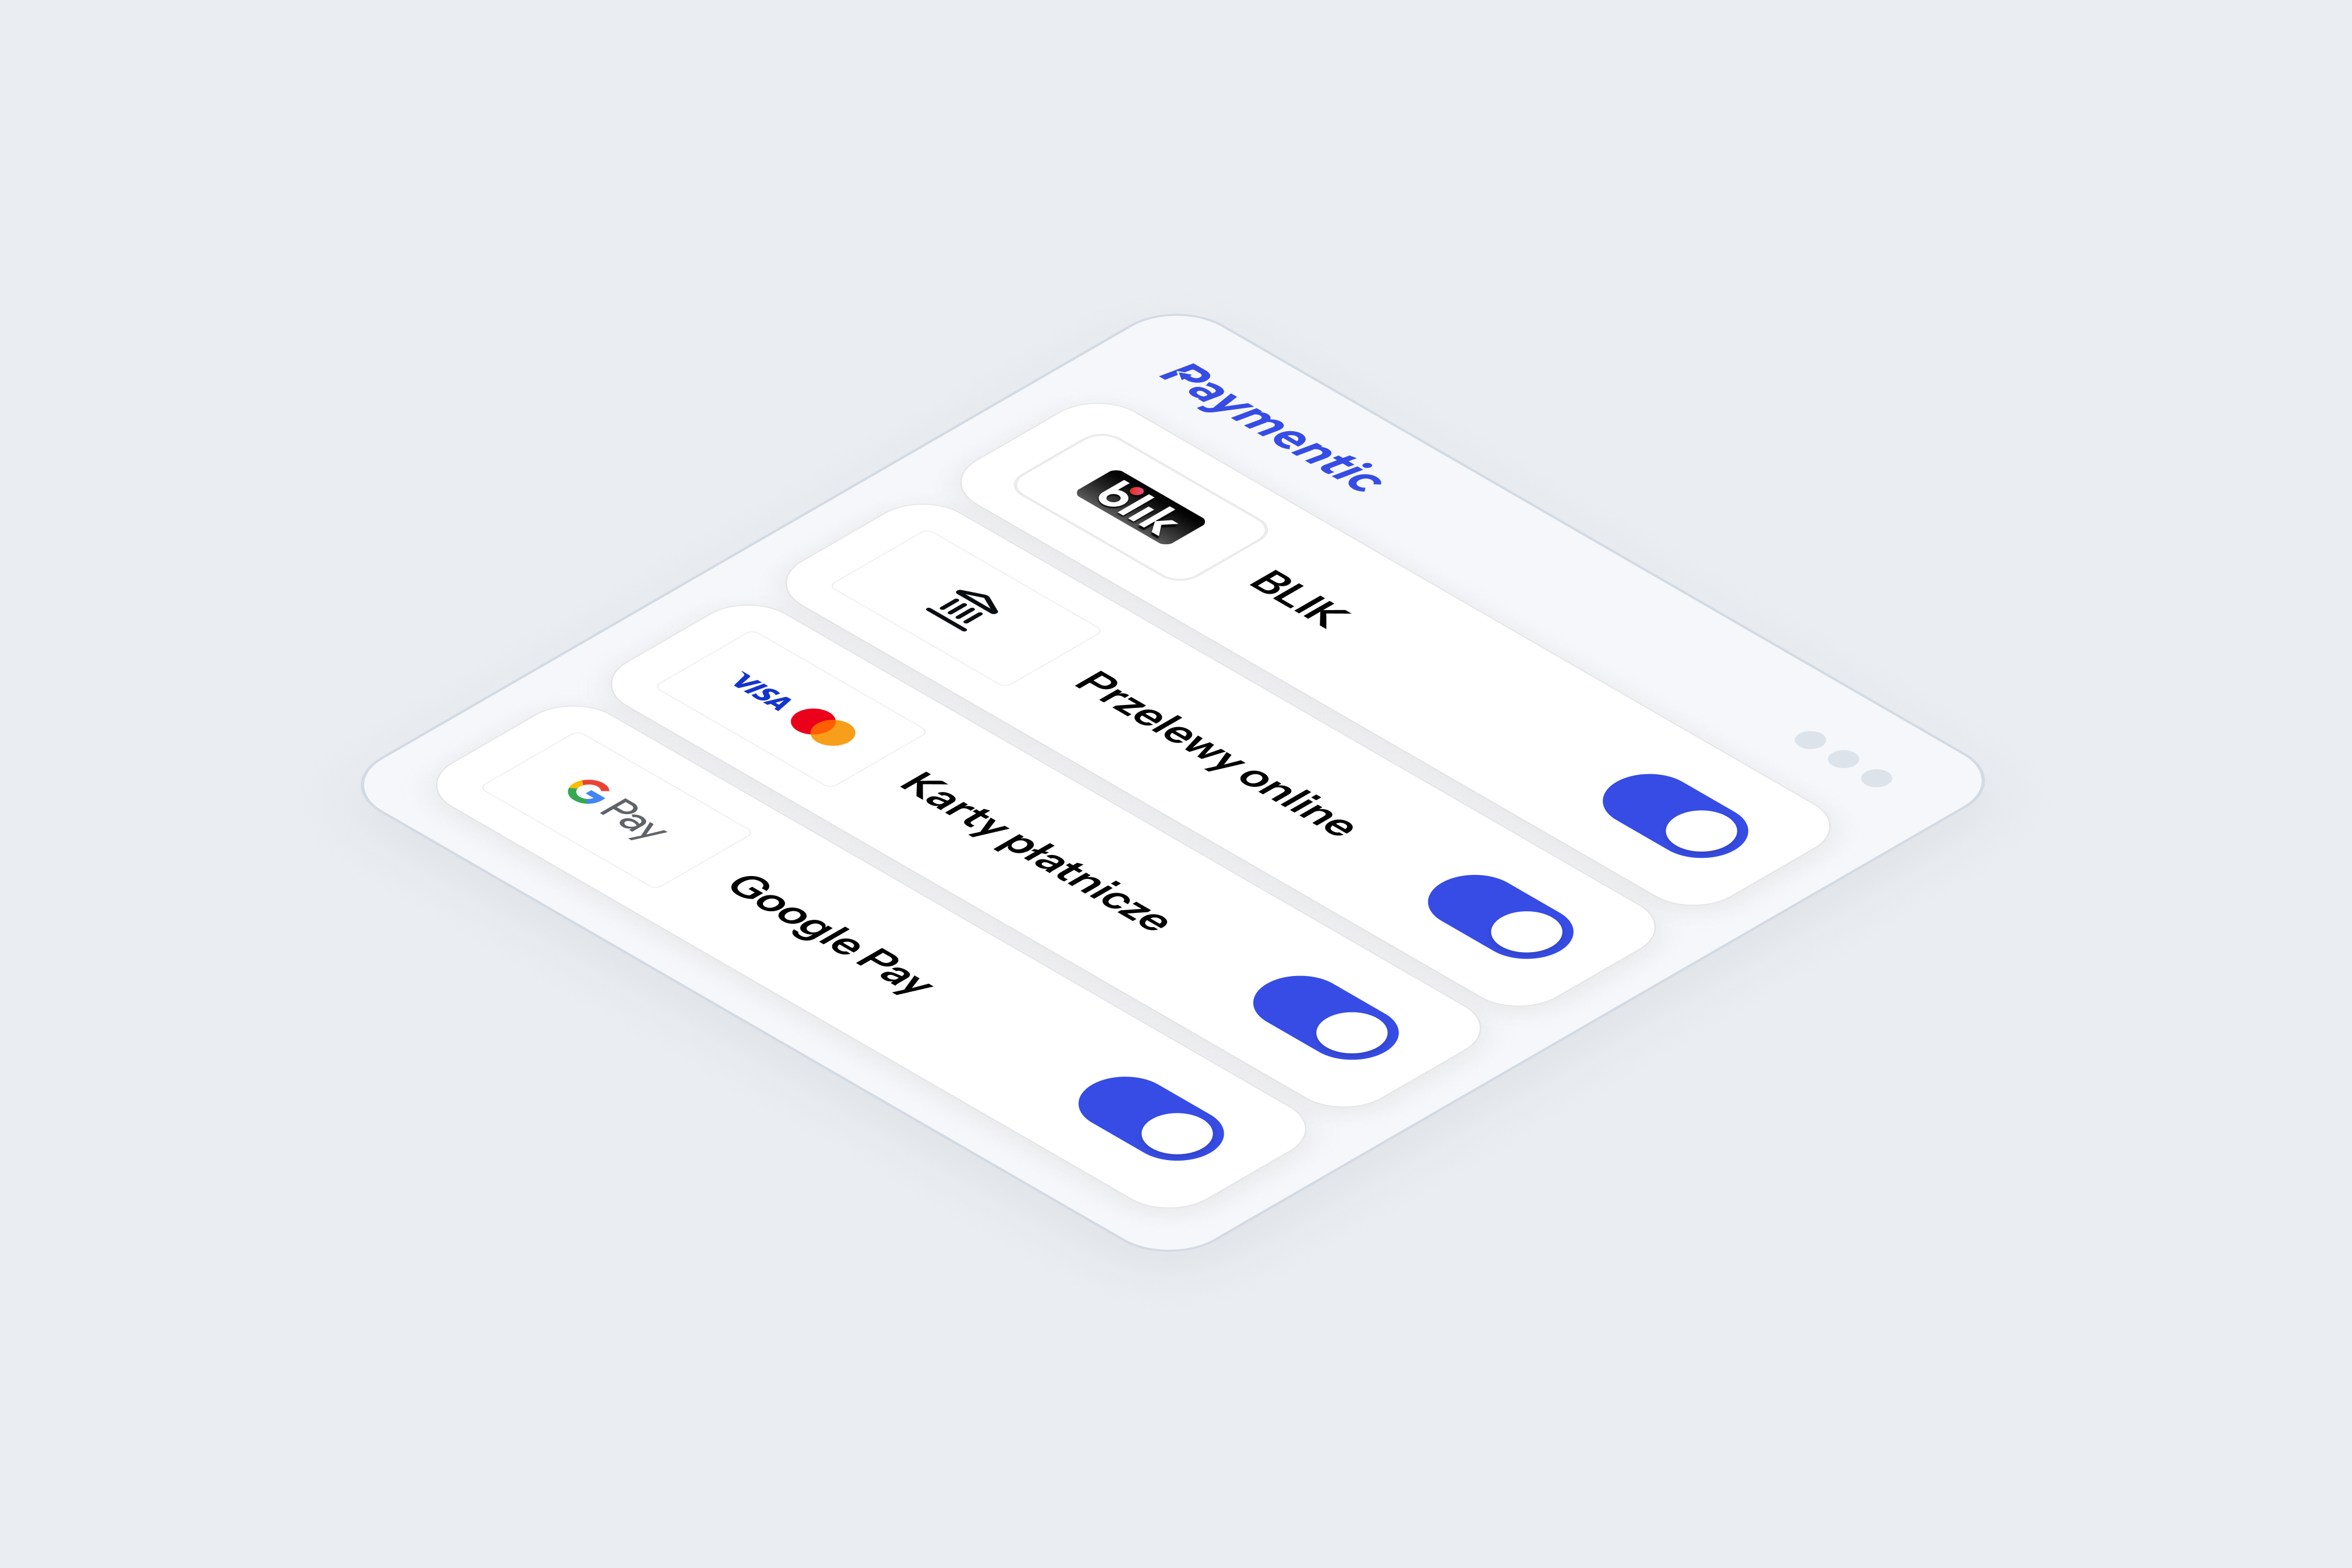
Jedna integracja oznacza, że wszystkie metody płatności przechodzą przez to samo połączenie techniczne, ten sam panel i to samo rozliczenie. Dla sklepu to trzy konkretne uproszczenia: jedno wdrożenie (wtyczka albo API), jeden raport rozliczeniowy i jeden kontakt do wsparcia, gdy coś nie działa.
W Paymentic w jednej umowie mieszczą się:
- BLIK – w tym BLIK Level 0, czyli kod wpisywany bezpośrednio w checkoucie sklepu,
- szybkie przelewy dla klientów banków oferujących przelewy online – razem z bankami spółdzielczymi to ponad 350 metod płatności,
- karty Visa i Mastercard,
- Google Pay i Apple Pay,
- płatności odroczone: BLIK Płacę Później, PayPo i Twisto,
- paysafecard i Direct Billing – dla sklepów z produktami cyfrowymi i branży gamingowej.
Jedna umowa zamiast pięciu – co to zmienia?
Różnica najlepiej widać, gdy zestawi się oba modele obok siebie.
| Obszar | Osobne umowy na każdą metodę | Jeden operator, jedna integracja |
|---|---|---|
| Liczba umów | Osobna dla BLIK-a, kart, przelewów, BNPL | Jedna |
| Wdrożenie techniczne | Kilka integracji, każda z własną dokumentacją | Jedna wtyczka albo jedno API |
| Dodanie nowej metody | Nowa umowa i nowa integracja | Aktywacja w panelu |
| Rozliczenia | Kilka raportów, różne terminy wypłat | Jeden panel, jeden harmonogram wypłat |
| Wsparcie | Kilku dostawców do kontaktu | Jeden kontakt |
| Weryfikacja KYC | Powtarzana u każdego dostawcy | Jedna |
Szczególnie ostatni wiersz bywa niedoceniany. Każda weryfikacja KYC/AML to komplet dokumentów firmowych, wyciąg z rachunku i regulamin sklepu – przesłane, sprawdzone i czasem uzupełniane. Przy jednym operatorze robisz to raz.
Jakie kryteria sprawdzić przed rejestracją konta płatniczego?
Przed założeniem konta warto przejść przez pięć kryteriów – w kolejności, w jakiej najczęściej decydują o wyborze.
1. Koszty: prowizja, abonament i opłaty jednorazowe
Sprawdź nie tylko prowizję od transakcji, ale też to, co dzieje się obok niej: abonament, opłaty stałe, opłatę aktywacyjną, koszt wypłat. To te pozycje najczęściej zmieniają rachunek po kilku miesiącach. W Paymentic prowizja zaczyna się od 0,9%, nie ma abonamentu ani opłat stałych, a płacisz tylko wtedy, gdy sprzedajesz.
2. Zakres metod płatności w jednej umowie
Upewnij się, że BLIK, przelewy, karty i portfele cyfrowe są w podstawowej umowie, a nie jako osobne kontrakty lub płatne dodatki. Zapytaj też o płatności odroczone – coraz więcej klientów ich oczekuje, szczególnie przy wyższych koszykach.
3. Czas aktywacji i środowisko testowe
Liczy się czas od formularza do pierwszej prawdziwej płatności. Równie ważne jest to, czy operator daje sandbox, w którym przetestujesz integrację bez ryzyka. Bez sandboxa pierwszym testem jest prawdziwy klient – nie polecamy. W Paymentic sandbox jest dostępny bez rejestracji, więc integrację możesz sprawdzić, zanim w ogóle założysz konto.
4. Gotowe integracje
Jeśli prowadzisz sklep na popularnej platformie, gotowa wtyczka oszczędza dni pracy programisty. Paymentic udostępnia wtyczki do WooCommerce, PrestaShop i Shoper oraz REST API dla sklepów z własnym systemem.
5. Wpis do rejestru i nadzór KNF
Operator powinien być instytucją płatniczą wpisaną do rejestru usług płatniczych i nadzorowaną przez KNF. Status łatwo sprawdzić samodzielnie w rejestrze usług płatniczych KNF – nie trzeba wierzyć na słowo.
Na co uważać przy wyborze miejsca rejestracji
- Integrator to nie operator – firmy wdrożeniowe i systemy do zarządzania sprzedażą pomagają podłączyć płatności, ale konta płatniczego u nich nie założysz.
- „Wszystkie metody” z gwiazdką – sprawdź, czy karty i BNPL nie wymagają osobnej umowy lub dopłaty.
- Opłaty poza prowizją – zapytaj wprost o opłatę aktywacyjną, wypłaty, zwroty i chargebacki.
- Brak wpisu w rejestrze KNF – jeśli operatora nie ma w rejestrze, nie ma też nadzoru nad tym, co dzieje się z Twoimi środkami.
Jak porównać miejsca rejestracji konta płatniczego?
Najczytelniej – według kryteriów, a nie według nazw. Poniższa tabela zestawia trzy typowe modele przyjmowania płatności z ofertą Paymentic.
| Kryterium | Osobne umowy na pojedyncze metody | Typowa bramka płatnicza | Paymentic |
|---|---|---|---|
| BLIK, przelewy, karty, portfele w jednej umowie | Nie | Zależy od operatora – sprawdź | Tak |
| Płatności odroczone (BNPL) | Osobne umowy | Zależy od operatora | Tak (BLIK Płacę Później, PayPo, Twisto) |
| Prowizja | Różna dla każdej metody | Zależy od cennika | Od 0,9% |
| Abonament i opłaty stałe | Zależy od dostawcy | Zależy od cennika | Brak |
| Czas aktywacji | Suma kilku procesów | Zależy od operatora | Zazwyczaj do 24 h (1 dzień roboczy) |
| Gotowe wtyczki | Osobne dla każdej metody | Zwykle tak | WooCommerce, PrestaShop, Shoper |
| Sandbox | Zależy od dostawcy | Zwykle tak | Tak, bez rejestracji |
| Nadzór KNF | Zależy od dostawcy | Sprawdź w rejestrze | MIP, nadzór KNF |
Jak czytać tę tabelę? Zacznij od pierwszego wiersza. Jeśli operator nie daje wszystkich kluczowych metod w jednej umowie, pozostałe kryteria tracą znaczenie – i tak skończysz z kilkoma integracjami. Dopiero potem porównuj koszty i czas wdrożenia.
Jak zarejestrować konto w Paymentic krok po kroku?
Rejestracja odbywa się w całości online, bez papierowej umowy. Akceptujesz regulamin w panelu klienta, a umowa zostaje zawarta z chwilą akceptacji Twojego wniosku przez Paymentic.
Co przygotować przed rejestracją
Operator płatności musi zweryfikować firmę zgodnie z przepisami AML, dlatego warto mieć pod ręką:
- dane firmy z CEIDG lub KRS oraz NIP (przy działalności nierejestrowanej – dane osobowe i opis sprzedaży),
- dokument tożsamości osoby reprezentującej firmę,
- numer rachunku bankowego do wypłat i wyciąg potwierdzający, że należy do Ciebie lub Twojej firmy,
- regulamin sklepu i politykę prywatności,
- adres sklepu internetowego z kompletnym opisem oferty (sprawdź wymagania dla strony sklepu),
- koncesję lub zezwolenie – jeśli Twoja branża ich wymaga.
Kompletne dokumenty to najkrótsza droga do aktywacji. Najczęstsza przyczyna opóźnień jest prozaiczna: brak regulaminu sklepu albo dane w formularzu, które nie zgadzają się z wpisem w CEIDG/KRS. Więcej o samym onboardingu piszemy w poradniku jak zgłosić sklep internetowy do operatora płatności.
Rejestracja i weryfikacja
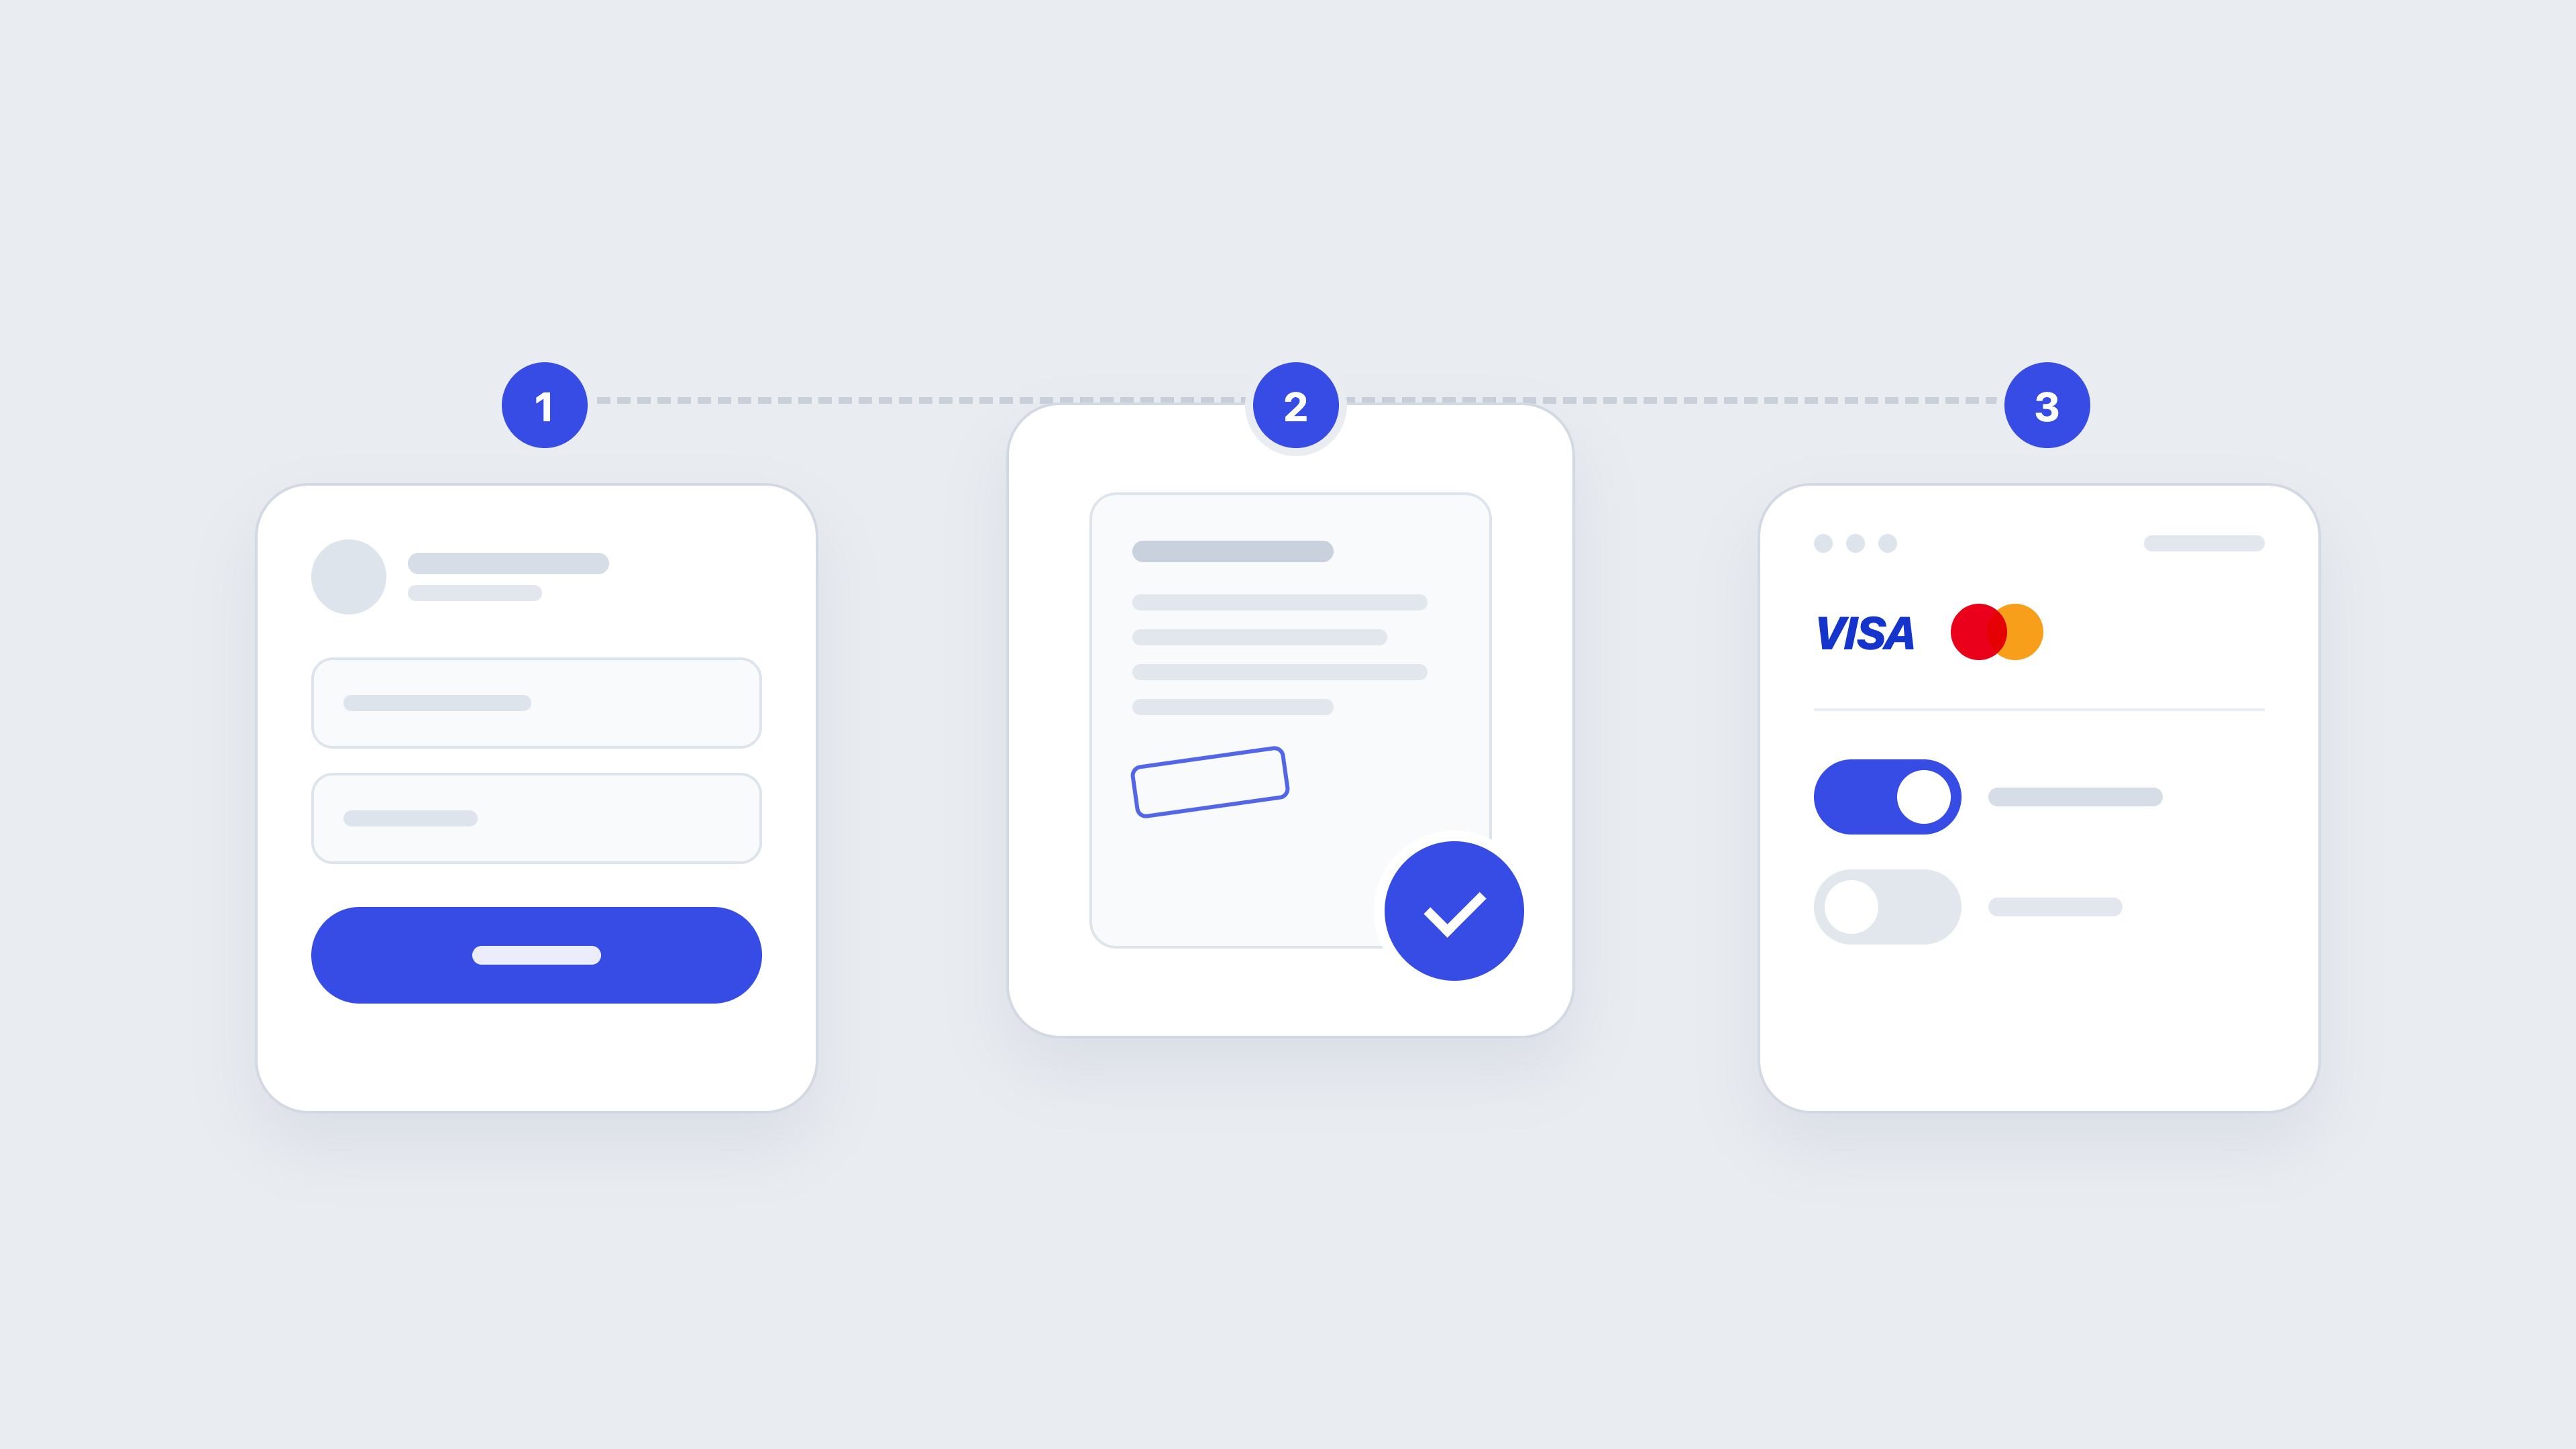
Krok 1: Formularz. Zakładasz konto na onb.paymentic.com i wypełniasz dane firmy. Zajmuje to kilka minut.
Krok 2: Weryfikacja rachunku i tożsamości. Przy rejestracji wpłacasz niewielką kwotę weryfikacyjną – służy wyłącznie potwierdzeniu rachunku bankowego i zawsze wraca na Twoje konto. Tożsamość potwierdzasz zdalnie; jedną z dostępnych metod jest aplikacja mObywatel.
Krok 3: Akceptacja wniosku. Zespół Paymentic sprawdza dane, rachunek i sklep. Po utworzeniu punktu płatności całość kończy się zazwyczaj do 24 h, czyli w ciągu jednego dnia roboczego. Uczciwie dodajmy: przy niekompletnych dokumentach lub w branżach wymagających dodatkowej weryfikacji AML trwa to dłużej.
Podłączenie sklepu: wtyczka albo API
Wtyczka. Jeśli sklep działa na WooCommerce, PrestaShop lub Shoper, pobierasz wtyczkę z panelu Paymentic, wpisujesz dane punktu płatności i wybierasz metody widoczne w checkoucie. Bez programisty.
REST API. Sklepy z własnym systemem integrują się przez API v1.2. Token API generujesz w panelu (Integracja → Dostęp do API) i przekazujesz go w nagłówku każdego żądania. Utworzenie transakcji to jedno wywołanie:
curl -X POST "https://api.sandbox.paymentic.com/v1_2/payment/points/{pointId}/transactions" \
  -H "Authorization: Bearer YOUR_API_TOKEN" \
  -H "Content-Type: application/json" \
  -d '{
    "amount": "100.23",
    "title": "Zamówienie #12345"
  }'
W odpowiedzi dostajesz identyfikator transakcji i redirectUrl, na który przekierowujesz klienta – a on wybiera tam metodę płatności. Nie piszesz osobnego kodu dla BLIK-a, przelewu i karty; to właśnie jest „jedna integracja” w wersji dla developera. (Wyjątek to BLIK Level 0, gdzie kod wpisywany w checkoucie sklepu przekazujesz w dodatkowym wywołaniu – opisaliśmy to w artykule o BLIK-u na stronie.)
Testy przed pierwszą prawdziwą płatnością
Zanim przełączysz się na https://api.paymentic.com, przetestuj całość w sandboxie (https://api.sandbox.paymentic.com), gdzie transakcje są symulowane. Sandbox nie wymaga rejestracji – możesz zacząć od niego, równolegle z weryfikacją konta albo jeszcze przed nią. Sprawdź co najmniej:
- płatność BLIK-iem, kartą i przelewem,
- płatność odrzuconą i porzuconą,
- poprawne zmiany statusu zamówienia po powiadomieniu z bramki,
- zwrot środków.
Jak płatność wygląda z perspektywy klienta, zobaczysz też na stronie płatności testowej.
Ile kosztuje konto płatnicze w Paymentic?
Model jest prowizyjny: płacisz od transakcji, a nie za to, że masz konto.
| Pozycja | Paymentic |
|---|---|
| Prowizja (BLIK, przelewy, karty, Google Pay, Apple Pay, BNPL) | Od 0,9% |
| Abonament miesięczny | Brak |
| Opłaty stałe i minimalne | Brak |
| Opłata aktywacyjna | Brak – kwota weryfikacyjna przy rejestracji jest zwracana |
| Wypłata środków | D+1 – wypłata zlecona dziś trafia na konto najpóźniej następnego dnia roboczego |
| paysafecard | 13% |
Jedno zastrzeżenie, żeby nie było niespodzianek: paysafecard ma osobną, wyższą stawkę, typową dla płatności prepaid. Pozostałe metody mieszczą się w stawce od 0,9%. Do prowizji dolicza się VAT, a rozliczenie następuje raz w miesiącu.
Przy okazji: w tym samym panelu można uruchomić wysyłkę SMS-ów z własną nazwą nadawcy (przez panel i API, 0,08 zł netto za wiadomość) – przydatne np. do powiadomień o statusie zamówienia.
Bezpieczeństwo i regulacje – co daje nadzór KNF?
Paymentic jest wpisany do rejestru usług płatniczych jako Mała Instytucja Płatnicza i działa pod nadzorem Komisji Nadzoru Finansowego – wpis możesz sprawdzić samodzielnie w rejestrze KNF. Dla sprzedawcy oznacza to trzy praktyczne rzeczy:
- Środki są chronione przed zajęciem komorniczym zgodnie z ustawą o usługach płatniczych.
- Wypłaty trafiają wyłącznie na zweryfikowane rachunki, a każda zmiana rachunku jest monitorowana.
- Logowanie i kluczowe operacje są chronione dwuetapową weryfikacją (2FA), a o logowaniu z nowego urządzenia dostajesz powiadomienie.
Silne uwierzytelnienie klienta przy płatności (SCA wymagane przez PSD2) realizuje operator – nie musisz wdrażać go po stronie sklepu.
Rejestracja konta płatniczego – najczęściej zadawane pytania (FAQ)
Czy do przyjmowania BLIK-a wystarczy konto firmowe w banku?
Konto firmowe jest potrzebne do wypłat, ale samo nie wystarczy do przyjmowania BLIK-a w sklepie internetowym. Potrzebujesz umowy z operatorem płatności, który obsłuży transakcję i przekaże środki na Twój rachunek. W Paymentic BLIK, przelewy i karty uruchamiasz w ramach jednej takiej umowy.
Ile trwa aktywacja konta i czy można przyjmować płatności tego samego dnia?
Rejestracja zajmuje kilka minut, a weryfikacja kończy się zazwyczaj do 24 h (1 dzień roboczy). Z gotową wtyczką i kompletem dokumentów pierwsze płatności zwykle da się przyjąć już następnego dnia roboczego po rejestracji. Przy brakach w dokumentach proces się wydłuża.
Czy potrzebna jest działalność gospodarcza lub spółka?
Nie musi to być spółka ani nawet zarejestrowana firma. Paymentic obsługuje firmy (JDG i spółki) oraz działalność nierejestrowaną – np. osoby, które dopiero zaczynają sprzedaż w sieci i mieszczą się w limicie przychodów dla takiej działalności. W każdym przypadku operator weryfikuje tożsamość, rachunek bankowy i to, co sprzedajesz.
Czy mogę przetestować integrację, zanim zacznę przyjmować prawdziwe płatności?
Tak – i nie musisz nawet zakładać konta. Sandbox Paymentic jest dostępny bez rejestracji, a transakcje są w nim symulowane. Możesz w nim sprawdzić płatności każdą metodą, statusy zamówień i zwroty, zanim przełączysz sklep na produkcję.
Ile wynosi prowizja i czy są jakiekolwiek opłaty stałe?
Prowizja zaczyna się od 0,9% od transakcji dla BLIK-a, przelewów, kart, portfeli cyfrowych i płatności odroczonych. Nie ma abonamentu, opłat stałych ani opłaty aktywacyjnej – kwota wpłacana przy rejestracji służy tylko weryfikacji rachunku i jest zwracana. Wyjątkiem w cenniku jest paysafecard (13%).
Czy dodanie kolejnej metody płatności wymaga nowej umowy?
Nie. Wszystkie metody są objęte jedną umową, więc nową metodę aktywujesz w panelu, bez kolejnego kontraktu i bez nowej integracji technicznej.
Zanim klikniesz „Załóż konto”
Sprawdź, czy operator ma wszystkie kluczowe metody w jednej umowie, jawne koszty, sandbox, wtyczkę do Twojej platformy i wpis w rejestrze KNF. Jeśli wszystkie pięć punktów się zgadza, możesz zarejestrować konto w Paymentic – a jeśli chcesz najpierw sprawdzić integrację, zacznij od sandboxa, który nie wymaga rejestracji.